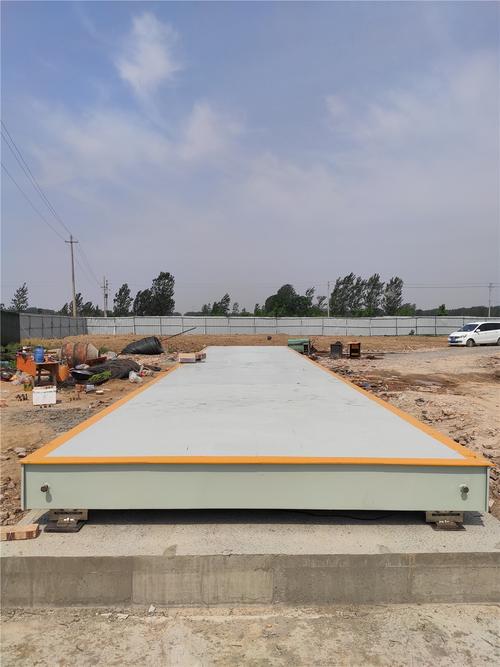
1月銷量驟降48%,重卡市場(chǎng)格局裂變?yōu)槿蠹瘓F(tuán),地磅數(shù)據(jù)揭示行業(yè)洗牌
2024年開年,重卡市場(chǎng)迎來(lái)了一場(chǎng)意料之中的寒流。最新數(shù)據(jù)顯示,1月份國(guó)內(nèi)重卡銷量同比下滑48%,近乎腰斬。這一數(shù)字背后,不僅是春節(jié)假期前置、物流運(yùn)輸需求放緩等短期因素,更折射出行業(yè)深層次的結(jié)構(gòu)性變化。與此市場(chǎng)格局從過(guò)去的“群雄逐鹿”加速分化為三大集團(tuán),而地磅——這個(gè)常被忽略的終端數(shù)據(jù)入口,正成為觀察這場(chǎng)變局的關(guān)鍵窗口。\n\n### 一、銷量斷崖:48%降幅背后的三重壓力\n\n中國(guó)汽車工業(yè)協(xié)會(huì)數(shù)據(jù)顯示,1月重卡銷售約4.8萬(wàn)輛,同比下降48%。環(huán)比來(lái)看,也出現(xiàn)了超過(guò)30%的回落。重卡作為生產(chǎn)資料,其銷量波動(dòng)與經(jīng)濟(jì)景氣度、基建投資、物流運(yùn)價(jià)直接掛鉤。具體而言,三重壓力疊加導(dǎo)致了這場(chǎng)驟降:\n\n第一,春節(jié)錯(cuò)位效應(yīng)。去年1月是春節(jié)月,工作日較少,而今年春節(jié)在2月,理論上1月應(yīng)更旺,但實(shí)際卻出現(xiàn)了-48%的暴跌。這說(shuō)明單純的季節(jié)因素?zé)o法解釋,必須從需求端找原因。\n\n第二,物流運(yùn)價(jià)持續(xù)低迷。2023年公路貨運(yùn)運(yùn)價(jià)指數(shù)全年低位運(yùn)行,車主換車意愿低迷,重卡新車購(gòu)買需求被嚴(yán)重抑制。地磅數(shù)據(jù)顯示,部分物流園區(qū)1月重卡過(guò)磅量同比減少四成以上,車輛出勤率下降明顯。\n\n第三,基建與房地產(chǎn)投資偏弱。1月全國(guó)多地重大項(xiàng)目開工不足,工程車需求疲軟。以往1月是工程重卡的備貨期,如今經(jīng)銷商庫(kù)存高企,降價(jià)促銷也難見起色。\n\n### 二、格局分化:三大集團(tuán)浮出水面\n\n過(guò)去,中國(guó)重卡市場(chǎng)常被描述為“一汽解放、東風(fēng)、中國(guó)重汽、陜汽、福田”五強(qiáng)爭(zhēng)霸。但今年1月,按終端上牌量與地磅出貨監(jiān)控來(lái)看,市場(chǎng)已明顯分化為三大集團(tuán):\n\n第一集團(tuán):一汽解放為主,戴姆勒卡客車為輔 \n解放憑借長(zhǎng)春、青島兩大基地,在中重卡領(lǐng)域保持領(lǐng)先,1月銷量雖然同比下滑,但份額逆勢(shì)提升。其優(yōu)勢(shì)在于:煤礦、鋼鐵、港口等場(chǎng)景的固定路線運(yùn)輸用戶粘性強(qiáng),這些用戶對(duì)地磅數(shù)據(jù)(載重、里程)與車輛TCO的匹配度要求極高,解放的產(chǎn)品在標(biāo)載運(yùn)輸中的油耗與可靠性仍被優(yōu)先選擇。\n\n第二集團(tuán):中國(guó)重汽、陜汽組成“山東-陜西”軍團(tuán) \n重汽與陜汽均進(jìn)入前三甲,兩者合計(jì)份額接近40%。這兩家都不具有超強(qiáng)的乘用車背景或國(guó)際伙伴高端力量,而是圍繞工程自卸、煤炭運(yùn)輸?shù)葓?chǎng)景扎根。通過(guò)地磅的載重?cái)?shù)據(jù)反饋,他們的車型在實(shí)際載重分布、合規(guī)標(biāo)載設(shè)計(jì)上更接地氣。1月500馬力以上大馬力牽引車銷量中,重汽與陜汽的降幅相對(duì)較小,并開始在新疆、內(nèi)蒙古等地接管原有的進(jìn)口車市場(chǎng)。\n\n第三集團(tuán):其余品牌分化加劇 \n東風(fēng)、福田、徐工、三一、大運(yùn)等處在較困難境地。雖然東風(fēng)有著龐大網(wǎng)絡(luò),但受制于合作方瓦解與生產(chǎn)調(diào)整,損失了一部分份額。而三一、徐工等后來(lái)者,在地磅數(shù)據(jù)上看有局部亮點(diǎn)——新能源重卡銷量同比逐步爬坡。今年1月,新能源重卡雖總量不大,但在固定倒短場(chǎng)景滲透率提高。這些邊緣品牌靠電動(dòng)化抓住替代燃料和環(huán)保需求中的生存空間。\n\n地磅計(jì)量站的位置流監(jiān)測(cè)還可以揭示城際運(yùn)營(yíng):重卡終端客戶將大量的售前詢價(jià)移向有加氣站,有充換電設(shè)施的新能源網(wǎng)點(diǎn)附近的幾十千噸的貨物料就地轉(zhuǎn)移地(heavy auto filling scale yards)。這些變化一清二楚看出哪僅出新車。如果重卡的秤在數(shù)字化設(shè)計(jì)上越適宜過(guò)柜越促使司機(jī)記錄其載貨行為去衡量經(jīng)濟(jì)成本中的換購(gòu)沖動(dòng),采購(gòu)車型決策邏輯真的變了。我們看到主流煤企和大型鋼público被安排在車輛換樹列表中一樣做效率排名的時(shí)候,聯(lián)合車隊(duì)更加傾向做預(yù)檢和規(guī)范裝載。沒(méi)有一家國(guó)企可以忽略自己那10幾條過(guò)貨地磅和旁邊的公示系統(tǒng)和超限檢查對(duì)TCO的記錄量化上的判斷結(jié)合評(píng)估下一替換。這樣一些影響經(jīng)常甚至決定車的動(dòng)能選型。從去年的12萬(wàn)元降到大4?正是變化可見一斑的效果體現(xiàn)出來(lái)的縮影\n\n在上述陣型再次洗牌的進(jìn)程中。新能源充換電牽引車、混合動(dòng)力重卡,已在多個(gè)場(chǎng)地替換柴油;凡有超過(guò)300個(gè)五十噸級(jí)站點(diǎn)的地方肯定配舊換高一重定位而貨主可能采買車選運(yùn)營(yíng)費(fèi)用折算更低氫能公司如未抓住時(shí)間加大會(huì)讓位的更寬廣的行業(yè)雙探需要優(yōu)化重組三—五年一個(gè)大波動(dòng)趨勢(shì)。原本采用德美技術(shù)的本土頭部也許有所準(zhǔn)備的替代?顯然隨著博弈強(qiáng)減54號(hào)政策和其他規(guī)則為符合Itt利用國(guó)產(chǎn)四氣門濰柴也好或者協(xié)同開發(fā)更好,已經(jīng)出現(xiàn)地磅適應(yīng)國(guó)七燃清改造費(fèi)用上而致資源開銷占比約8%-9%
如若轉(zhuǎn)載,請(qǐng)注明出處:http://m.fjgpdz.cn/product/48.html
更新時(shí)間:2026-10-13 13:37:04